- de estancia que deben quedar en tu tarjeta de residencia para abrir cuenta en Japan Post Bank
- 3 meses
- desde la entrada en Japón para ser residente a efectos bancarios si no trabajas en el país
- 6 meses
- por cada transferencia internacional con Japan Post Bank (17 €), en noviembre de 2026
- 3.000 yenes
Índice
Para abrir una cuenta bancaria en Japón necesitas dos cosas: una tarjeta de residencia (zairyū card) y un domicilio japonés inscrito en ella. Además, la mayoría de los bancos solo te aceptan cuando llevas seis meses en el país o trabajas para una empresa con oficina en Japón. La excepción práctica es Japan Post Bank, que abre cuenta al recién llegado si a su tarjeta le quedan más de tres meses de estancia. Con visado de turista o de nómada digital no hay cuenta posible.
Requisitos para abrir una cuenta bancaria en Japón y regla de los seis meses
La tarjeta de residencia se entrega a quien entra con una estancia de más de tres meses: visa de trabajo, visa de estudiante, working holiday o reagrupación familiar. Tu dirección se anota en ella cuando te registras en el ayuntamiento, y el banco comprueba que coincide con la que declaras.
La regla de los seis meses viene de la ley japonesa de cambios (Foreign Exchange and Foreign Trade Act). Según Japan Post Bank, un extranjero es «no residente» mientras lleve menos de seis meses en Japón y no trabaje en una oficina situada en el país. Pasa a ser residente al cumplir los seis meses o al empezar a trabajar en Japón. Cada banco aplica esa frontera a su manera, como muestra la tabla.
Bancos en Japón para extranjeros: condiciones comparadas
Condiciones leídas en la web de cada banco el 14 de noviembre de 2026. Todos pueden rechazar una solicitud tras su examen.
| Banco | ¿Antes de seis meses? | Cómo se abre | Idiomas | A tener en cuenta |
|---|---|---|---|---|
| Japan Post Bank (Yucho) | Sí, con más de 3 meses de estancia por delante | Ventanilla de correos o aplicación Yucho Tetsuzuki | Aplicación en 7 idiomas, sin español. Ventanilla en japonés | Transferencias limitadas mientras seas «no residente» |
| Seven Bank | Solo con prueba de empleo | Cajero de 7-Eleven, web o correo | Cajeros y aplicación de remesas en 9 idiomas, español incluido | Tarjeta de débito JCB. La tarjeta llega en unas 2 semanas |
| SBI Shinsei Bank | Solo si trabajas en una empresa con oficina en Japón | Sucursal, con la tarjeta de residencia original | Banca en línea y asistencia en inglés. Sucursales sobre todo en japonés | Exige un teléfono japonés propio. 5 retiradas gratis al mes en el nivel Standard |
| Sony Bank | No, pide 6 meses de residencia | Solicitud web y envío por correo para extranjeros | Web consultada en japonés | Tarjeta Visa de débito Sony Bank WALLET. 4 retiradas gratis al mes |
| Rakuten Bank | Su página de apertura no indica plazo. Decide tras un examen | Internet | Japonés | Acepta la tarjeta de residencia como documento de identidad |
Japan Post Bank (Yucho): la cuenta del recién llegado y sus límites
El banco de correos es la opción habitual de quien acaba de llegar con una working holiday o una matrícula en una escuela de japonés. Sus condiciones para extranjeros, vigentes desde 2019:
- Presentar la tarjeta de residencia. Conviene llevar también el pasaporte, porque pueden pedirlo.
- Que la fecha de fin de estancia quede a más de tres meses del día de la solicitud. Si caduca antes, renueva primero.
- Con estatus de estudiante o de prácticas técnicas, enseñar el carné de estudiante o de empleado. El banco puede llamar a la escuela o a la empresa.
- Pedir la cuenta en una oficina cercana a tu casa o a tu trabajo. Lejos de ambas pueden negarse.
La cuenta no siempre se abre el mismo día: el banco advierte de que las comprobaciones pueden alargarse y de que la libreta puede llegar después por correo. En ventanilla todo se explica en japonés, y pueden pedirte que vayas con alguien que lo entienda. La aplicación Yucho Tetsuzuki funciona en japonés, inglés, chino, vietnamita, indonesio, nepalí y birmano.
Qué no puedes hacer los primeros seis meses
Mientras seas «no residente», las transferencias desde tu cuenta Yucho quedan restringidas:
- No se pueden hacer en cajero ni programar para una fecha futura.
- Cuestan 3.000 yenes (17 €) en la banca en línea o la aplicación y 7.500 yenes (42 €) en ventanilla, en noviembre de 2026.
- Un envío a la cuenta de otro banco cuyo titular también sea «no residente» solo se tramita en ventanilla.
Al cumplir seis meses en Japón, o al empezar a trabajar, tienes que avisar en una ventanilla de correos para que cambien la configuración de la cuenta. A partir de ahí transfieres desde el cajero como cualquier residente. Si tienes que pagar un alquiler en Japón por transferencia en esos primeros meses, cuenta con ese coste.
Documentos, sello (inkan) y My Number
La guía en español de la Agencia de Servicios Financieros de Japón (FSA), revisada en septiembre de 2024, resume lo que piden los bancos:
- Tarjeta de residencia y pasaporte.
- Sello personal, aunque «a veces también se acepta la firma».
- Credencial de la empresa o carné de estudiante. Si no lo tienes, la FSA aconseja ir al banco con alguien de la empresa o de la escuela.
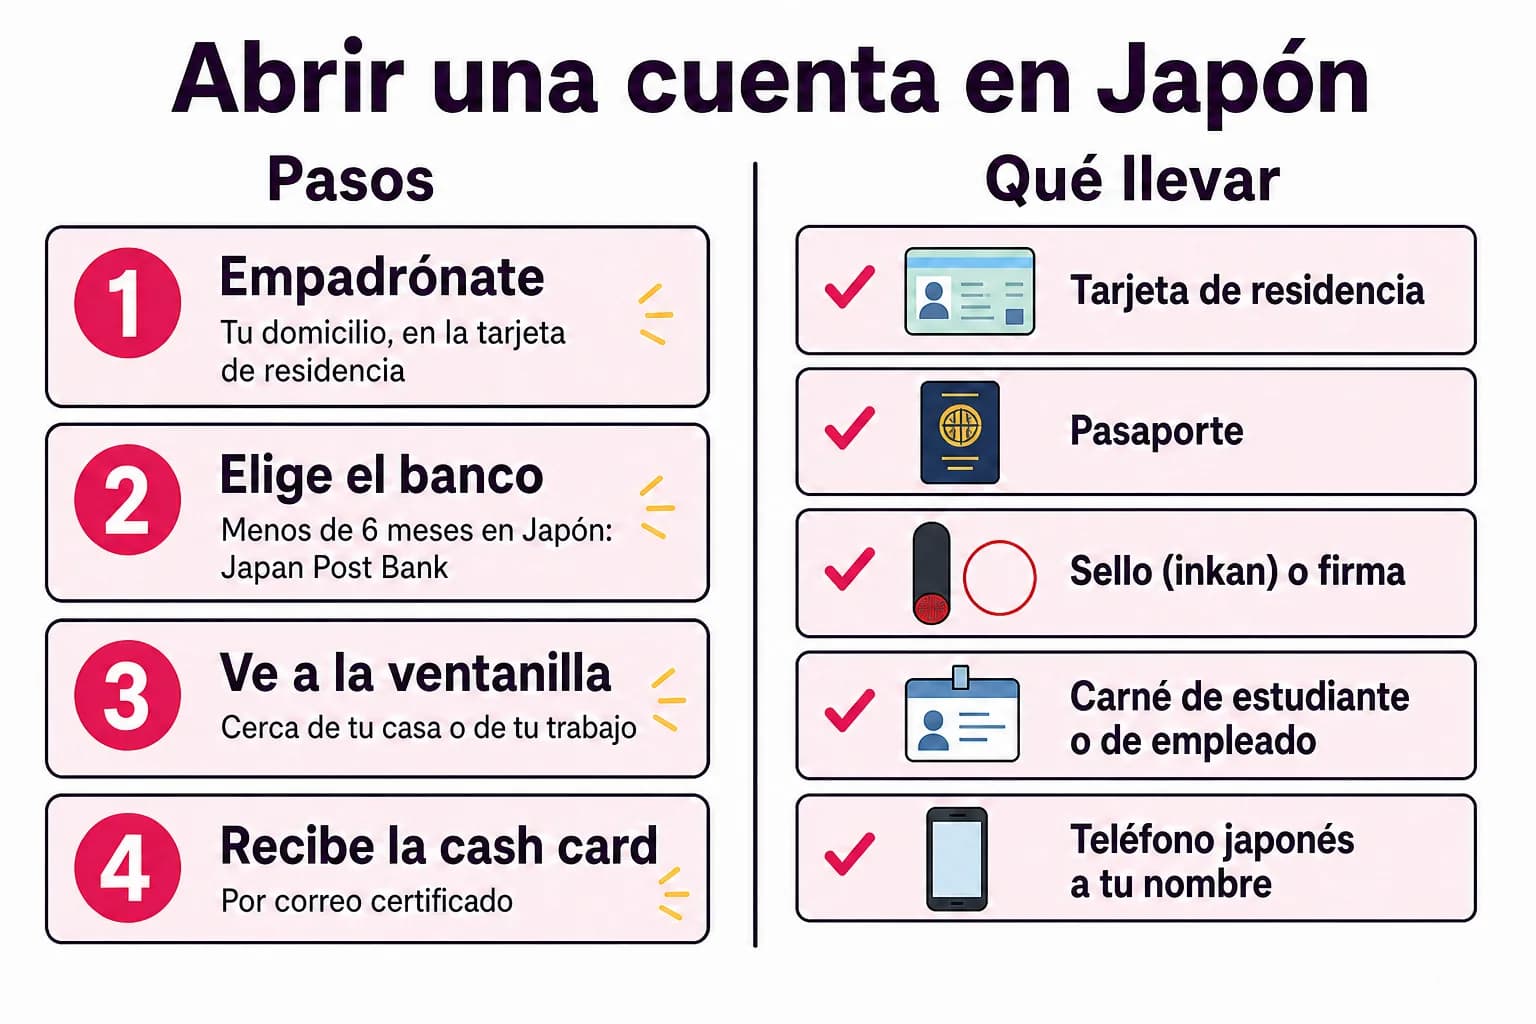
A eso se suma, según el banco, un teléfono japonés a tu nombre: SBI Shinsei Bank no acepta el de tu trabajo ni el de otra persona.
El inkan o hanko es un sello con tu nombre que hace las veces de firma. Japan Post Bank lo mantiene en la lista de lo que hay que llevar a la ventanilla. Por las vías digitales pesa menos: Seven Bank anuncia que abre cuentas en sus cajeros «solo con la tarjeta de residencia».
El My Number es el número personal que recibes al registrarte como residente. Lo vas a necesitar para enviar dinero al extranjero: Japan Post Bank solo permite transferencias internacionales desde cuentas con el My Number registrado, por la ley sobre declaraciones de envíos al exterior.
Cada vez que renueves la tarjeta de residencia o cambies de domicilio tienes que comunicarlo al banco. Japan Post Bank y Sony Bank advierten de que, si no lo haces, pueden limitar las operaciones de la cuenta.
Tarjeta de cajero, tarjeta de débito y pagos del día a día
Al abrir la cuenta recibes una cash card, que solo sirve para ingresar y retirar en cajeros. Llega por correo certificado a la dirección de tu tarjeta de residencia, en unas dos semanas en Seven Bank y unos diez días tras la apertura en Sony Bank. Para pagar en tiendas o por internet hay que pedir una tarjeta de débito, que no todos los bancos ofrecen: Seven Bank la emite con JCB y Sony Bank con Visa.
Los cajeros de Japan Post Bank situados en oficinas de correos son gratuitos para sus clientes a cualquier hora.
Para el resto de los gastos, que encontrarás detallados en la guía del coste de vida en Japón, conviven tres medios de pago:
- Efectivo, que retiras con la cash card.
- Tarjetas IC de transporte como Suica, que se compra con un depósito de 500 yenes (2,80 €) y se recarga de 1.000 a 10.000 yenes por operación, según JR East.
- PayPay, la aplicación de pago por código QR. Se recarga desde una cuenta bancaria o en efectivo en los cajeros de Seven Bank y Lawson Bank.
Recibir el salario
El salario se ingresa en la cuenta, que sirve además para domiciliar luz, gas, agua y teléfono, como recuerda la guía de la FSA.
Enviar dinero a Japón y transferencias al extranjero
La FSA recuerda que solo se debe enviar dinero con bancos y proveedores de transferencias registrados ante ella. Usar un operador sin registro es ilegal.
Con un banco japonés
Japan Post Bank dejó de tramitar transferencias internacionales en ventanilla a finales de agosto de 2025. Desde entonces solo funciona su servicio en línea:
- Enviar: 3.000 yenes por operación (17 € o 19 USD), más las comisiones de los bancos intermediarios. Límites de menos de 1 millón de yenes por envío (5.655 €), 2 millones al día y 5 millones al mes.
- Recibir: solo en dólares o en euros, no en yenes. El intermediario descuenta 10 USD de los envíos de más de 100 USD y 5 € de los de más de 100 €.
- Plazo: el banco revisa cada operación, puede pedir justificantes del motivo y del origen del dinero, y avisa de que el trámite puede superar un mes.
SBI Shinsei Bank cerró su servicio de envíos GoRemit el 20 de octubre de 2025. Seven Bank mantiene el suyo con Western Union, con aplicación y cajeros en español: el destinatario cobra en efectivo en más de 200 países, y el ingreso en cuenta solo existe para China y Filipinas.
Con un servicio de transferencias
Para traer tus ahorros a Japón o mandar dinero a casa, la otra vía es un proveedor de transferencias, que muestra la comisión y el tipo de cambio antes de enviar. Como referencia, mandar 1.000 EUR de España a Japón costaba 6,31 EUR con Wise el 14 de noviembre de 2026. Wise opera en Japón como proveedor registrado en la Oficina Financiera de Kanto (número 00040) y entrega los yenes en cualquier cuenta bancaria japonesa. El nombre del titular debe escribirse igual que en la libreta, normalmente en katakana.
Lo que puedes hacer depende de dónde vivas. Desde España se envían euros con cargo a tu cuenta o a tu tarjeta. Desde México, Wise solo acepta pesos de ciudadanos mexicanos con cuenta bancaria en el país. Los pesos argentinos, chilenos y colombianos figuran en su lista como monedas de destino, no de origen.
Wise, transferencias a Japón y desde Japón
- Envía euros a una cuenta japonesa en yenes: 1.000 EUR costaban 6,31 EUR de comisión desde el saldo Wise el 14 de noviembre de 2026
- Entidad registrada en Japón (Wise Payments Japan K.K.): con domicilio japonés envías hasta 1 millón de yenes por operación desde tu saldo
- Tarjeta para residentes en España y en Japón, no en México, Argentina, Chile ni Colombia. Desde pesos mexicanos solo envían ciudadanos mexicanos con cuenta en México
Revolut, cuenta y tarjeta con saldo en yenes
- Cuenta en yenes dentro de la aplicación para cambiar dinero y pagar en Japón con la tarjeta
- Abierta a residentes del Espacio Económico Europeo y de Japón. Argentina, Chile, Colombia y Perú no figuran en su lista de países
- Las comisiones de cambio y los límites varían según el plan: compruébalos en su sitio
Turistas y nómadas digitales: sin cuenta japonesa, qué alternativa hay
Sin tarjeta de residencia no hay cuenta. Japan Post Bank lo escribe sin rodeos: quien tiene una estancia de tres meses o menos y no ha recibido tarjeta no puede abrirla, y SBI Shinsei Bank excluye a quien tiene estatus de corta estancia. La visa de nómada digital dura seis meses como máximo y tampoco da tarjeta de residencia, así que el resultado es el mismo.
La alternativa es llegar con una tarjeta multidivisa abierta en tu país y sacar yenes en cajeros que aceptan tarjetas extranjeras:
- Japan Post Bank admite Visa, Plus, Mastercard, Maestro, Cirrus, JCB, UnionPay y Discover, con un máximo de 50.000 yenes por retirada (283 € o 312 USD). Algunas tarjetas pagan 220 yenes por uso.
- Seven Bank también acepta tarjetas emitidas fuera de Japón en los cajeros de las tiendas 7-Eleven.
Cerrar la cuenta bancaria al irte de Japón
La cuenta no se puede dejar abierta «por si acaso». La FSA pide cerrarla al volver a tu país, y Japan Post Bank, Seven Bank y Sony Bank dicen lo mismo en sus condiciones. Sony Bank precisa que sus cuentas son solo para personas que viven en Japón.