- de cada factura médica paga el paciente adulto con seguro público
- 30 %
- del sueldo cuesta el seguro de empleados en Tokio en 2026, la mitad a cargo de la empresa
- 9,85 %
- es la base del tope mensual de gastos para un sueldo medio (485 €, 536 USD)
- 85.800 yenes
Índice
Todo residente con un estatus de más de 3 meses tiene que afiliarse al seguro médico público de Japón, sea cual sea su nacionalidad. Hay dos vías: el seguro de empleados (Shakai Hoken, cuya parte de salud se llama Kenko Hoken), que tramita tu empresa, o el seguro nacional de salud (Kokumin Kenko Hoken), que pides tú en el ayuntamiento. Con cualquiera de los dos pagas el 30 % de cada factura y el seguro cubre el 70 % restante.
La sanidad en Japón no es gratuita, pero las tarifas son las mismas en todo el país y existe un tope mensual de gasto. Esta guía es para quien vive o va a vivir en Japón. Las cifras son de noviembre de 2026 y las conversiones usan el cambio del 13 de noviembre: 1 € = 176,83 yenes y 1 USD = 160 yenes.
Seguro médico en Japón: los dos regímenes públicos y quién queda fuera
| Situación | Seguro | Dónde se tramita | Cuota en 2026 | Qué pagas en el médico |
|---|---|---|---|---|
| Asalariado, y media jornada de 20 horas o más en empresas de 51 empleados o más | Shakai Hoken (Kenko Hoken) | La empresa te da de alta | 9,85 % del sueldo en Tokio, la mitad la paga la empresa | 30 % |
| Estudiante, autónomo, working holiday, sin empleo, jubilado | Kokumin Kenko Hoken | Ayuntamiento, en 14 días | Según tus ingresos del año anterior. Desde 5.589 yenes al mes en Shinjuku | 30 % |
| Cónyuge e hijos a cargo de un asalariado, residentes en Japón | Shakai Hoken, como dependientes | La empresa del titular | Sin cuota adicional | 30 % (20 % antes de la primaria) |
| Turista, estancia de hasta 3 meses, visa de nómada digital | Ninguno público. Seguro privado | Antes de viajar | Según la póliza | 100 %, que luego reclamas a tu seguro |
Seguro médico privado para Japón: los dos contratos de SafetyWing, comparados
Ninguno sustituye al seguro público, obligatorio para todo residente de más de 3 meses. Sirven mientras no puedes afiliarte, cuando tu visado te deja fuera del sistema o como complemento.
SafetyWing Nomad Insurance Essential
- Para quién
- Estancias de menos de 3 meses, visa de nómada digital y primeras semanas antes de tener el seguro público
- Duración
- Hasta 364 días por póliza. Después hay que contratar otra
- Gastos médicos
- Límite global de 250.000 USD, unos 40 millones de yenes. No cubre enfermedades preexistentes, maternidad ni cáncer
- Repatriación
- Evacuación a un hospital mejor equipado hasta 100.000 USD. Traslado de los restos hasta 20.000 USD
- Precio
- 62,72 USD cada 4 semanas de 10 a 39 años, unos 10.000 yenes. Otras edades, en la calculadora de SafetyWing
SafetyWing Nomad Insurance Complete
- Para quién
- Quien quiere un seguro de salud internacional además del público, o encadena varios países al año. Alta hasta los 64 años
- Duración
- Compromiso de 12 meses con pago mensual, renovable
- Gastos médicos
- Límite de 1.500.000 USD al año, tratamiento del cáncer incluido. Consultas externas hasta 5.000 USD. No cubre enfermedades preexistentes
- Repatriación
- Evacuación a un hospital mejor equipado hasta 100.000 USD. Cubre también en tu país de origen
- Precio
- 177,50 USD al mes de 18 a 39 años, unos 28.400 yenes. Otras edades, en la calculadora de SafetyWing
Coberturas y precios consultados el 14 de noviembre de 2026 en las páginas de Nomad Insurance y de Nomad Insurance Complete de SafetyWing. Conversión a 160 yenes por dólar.
Shakai Hoken o Kokumin Kenko Hoken: qué seguro de salud te toca en Japón
No eliges. El régimen depende de cómo trabajas, y cada estatus de residencia acaba casi siempre en el mismo sitio.
- Trabajas para una empresa japonesa con un visado de trabajo: la empresa te afilia al Shakai Hoken, que incluye salud y pensión, y descuenta tu parte de la nómina. La mayoría de pymes pertenece a la Asociación Japonesa del Seguro de Salud (Kyokai Kenpo). Las grandes tienen su propia mutua.
- Trabajas a tiempo parcial: también entras en el Shakai Hoken si haces 20 horas semanales o más en una empresa de 51 empleados o más y no eres estudiante. El requisito de ganar 88.000 yenes al mes desapareció el 1 de octubre de 2026, según el Servicio de Pensiones de Japón.
- Estudias con un visado de estudiante: seguro nacional en el ayuntamiento, aunque tengas un trabajo de pocas horas.
- Tienes una visa working holiday: seguro nacional al empadronarte, salvo que un empleo te haga pasar al de empleados.
- Eres autónomo, no trabajas o te has jubilado: seguro nacional. Si dejas un empleo, tienes 14 días para pasar de un régimen a otro.
- Dependes de un asalariado: cónyuge e hijos entran en su seguro sin cuota adicional si viven en Japón y ganan menos de 1,3 millones de yenes al año (1,5 millones de los 19 a los 22 años). En el seguro nacional no hay dependientes: cada miembro del hogar cuenta en la cuota.
El seguro de empleados añade dos prestaciones que el nacional no suele tener: un subsidio durante la baja por enfermedad y otro durante la baja por maternidad.
Cuánto cuesta el seguro de salud en Japón en 2026
Seguro de empleados: tipos de Kyokai Kenpo por prefectura
La cuota es un porcentaje del sueldo bruto, que cambia según la prefectura. En el ejercicio 2026, vigente desde marzo, Kyokai Kenpo aplica el 9,85 % en Tokio, el 10,13 % en Osaka, el 10,11 % en Fukuoka y el 9,89 % en Kioto. El más bajo es el de Niigata (9,21 %) y el más alto el de Saga (10,55 %). Empresa y trabajador pagan la mitad cada uno.
A ese tipo se suman dos recargos nacionales: el 1,62 % del seguro de dependencia, solo de los 40 a los 64 años, y el 0,23 % de la nueva aportación de apoyo a la infancia, que se cobra desde abril de 2026.
| Sueldo bruto de 300.000 yenes al mes en Tokio | Menos de 40 años | De 40 a 64 años |
|---|---|---|
| Salud (9,85 %), tu mitad | 14.775 yenes | 14.775 yenes |
| Apoyo a la infancia (0,23 %), tu mitad | 345 yenes | 345 yenes |
| Dependencia (1,62 %), tu mitad | No se paga | 2.430 yenes |
| Total descontado en nómina | 15.120 yenes (86 €, 95 USD) | 17.550 yenes (99 €, 110 USD) |
En la misma nómina verás además la pensión y el seguro de desempleo. El detalle de todos los descuentos está en la guía del coste de vida en Japón.
Seguro nacional de salud: el ejemplo de Shinjuku
Cada municipio fija sus tipos. La cuota suma una parte fija por persona y un porcentaje de tus ingresos del año anterior en Japón, una vez restados 430.000 yenes. En el distrito de Shinjuku (Tokio), el ejercicio 2026 queda así: 47.600 yenes y 7,51 % por la parte médica, 17.600 yenes y 2,80 % por la de apoyo a los mayores, y 1.873 yenes y 0,27 % por la de infancia. De los 40 a los 64 años se añaden 17.800 yenes y un 2,43 % por dependencia.
| Ingresos del año anterior (una persona, menos de 40 años) | Cuota anual en Shinjuku | Equivalente al mes |
|---|---|---|
| Sin ingresos en Japón (recién llegado) | 67.073 yenes (379 €, 419 USD) | 5.589 yenes (32 €, 35 USD) |
| 2.000.000 yenes | 233.179 yenes (1.319 €, 1.457 USD) | 19.432 yenes (110 €, 121 USD) |
| 3.000.000 yenes | 338.979 yenes (1.917 €, 2.119 USD) | 28.248 yenes (160 €, 177 USD) |
Las cifras salen de la tabla de cálculo que publica el distrito y cuentan los ingresos ya netos de deducciones, no el sueldo bruto. De ahí la regla que más interesa al recién llegado: el primer año pagas solo la parte fija, porque no tuviste ingresos en Japón el año anterior. El segundo año la cuota sube de golpe, sobre todo para un autónomo.
Cómo inscribirte en el seguro nacional de salud en el ayuntamiento
- Empadrónate en el ayuntamiento o la oficina de distrito de tu domicilio con la tarjeta de residencia. Necesitas una dirección, así que el contrato de alquiler va primero.
- En la misma visita, pasa por la ventanilla del seguro nacional de salud (Kokumin Kenko Hoken). El plazo legal es de 14 días desde el empadronamiento. Lleva la tarjeta de residencia y el pasaporte.
- Si vienes de un empleo, entrega el certificado de baja del seguro de empleados que te da la empresa.
- Recibes por correo los recibos del año. Puedes pagarlos en una tienda de conveniencia o domiciliarlos cuando tengas una cuenta bancaria japonesa.
- Al dejar Japón, al mudarte de municipio o al entrar en el seguro de una empresa, avisa al ayuntamiento. Si no, la cuota sigue corriendo.
Tarjeta My Number: la tarjeta sanitaria de Japón desde diciembre de 2025
Japón dejó de emitir tarjetas de seguro en papel o plástico el 2 de diciembre de 2024, y las antiguas caducaron el 1 de diciembre de 2025. En noviembre de 2026 hay dos formas de acreditar tu seguro, según el Ministerio de Sanidad:
- La tarjeta My Number registrada como tarjeta sanitaria (Maina Hokensho). La pasas por el lector con reconocimiento facial de la recepción. Desde el 19 de septiembre de 2025 también vale el móvil en los centros que ya tienen el lector adaptado.
- El certificado de elegibilidad (Shikaku Kakuninsho), para quien no tiene la tarjeta My Number o no la ha registrado. La aseguradora lo envía gratis y sin que lo pidas, y se enseña en recepción como la antigua tarjeta.
El recién llegado suele empezar con el certificado, porque la tarjeta My Number tarda en llegar. Registrarla después tiene una ventaja práctica: el centro ve tu tramo de ingresos y aplica el tope mensual directamente en caja, sin que pidas antes ningún documento.
Cuánto cuesta ir al médico en Japón con seguro y sin él
Los precios no los pone cada médico. El Ministerio de Sanidad fija una tabla nacional de puntos, a 10 yenes el punto, que se revisó en junio de 2026. Con seguro pagas el 30 % de esos puntos.
- Primera consulta: 291 puntos, es decir 2.910 yenes. Tu parte: unos 870 yenes (4,90 €, 5,50 USD).
- Consulta de seguimiento: 76 puntos desde junio de 2026. Tu parte: unos 230 yenes.
- Pruebas, radiografías y medicamentos: se suman aparte, siempre al 30 %. También hay suplementos por la noche y en festivo.
- Hospital grande sin volante: los hospitales universitarios y los de referencia de 200 camas o más cobran un recargo de 7.000 yenes como mínimo (40 €, 44 USD) en la primera visita, que el seguro no cubre. Las urgencias reales quedan exentas.
- Ingreso: el 30 % de la factura más las comidas, a 550 yenes cada una desde junio de 2026.
Sin seguro pagas el 100 %. Para un catarro o una revisión, lo normal es ir primero a una clínica de barrio, que atiende sin cita o con cita en el día. Lleva efectivo: muchas clínicas pequeñas no aceptan tarjeta.
Kogaku ryoyohi: el tope mensual de gastos médicos en Japón
Si un mes tu 30 % supera cierto importe, el seguro paga el resto. Es el kogaku ryoyohi, y funciona igual en los dos regímenes. Los topes subieron en agosto de 2026, con una novedad a favor del paciente: un máximo anual.
| Ingresos (menores de 70 años) | Tope mensual desde agosto de 2026 | A partir del cuarto mes en un año | Máximo anual |
|---|---|---|---|
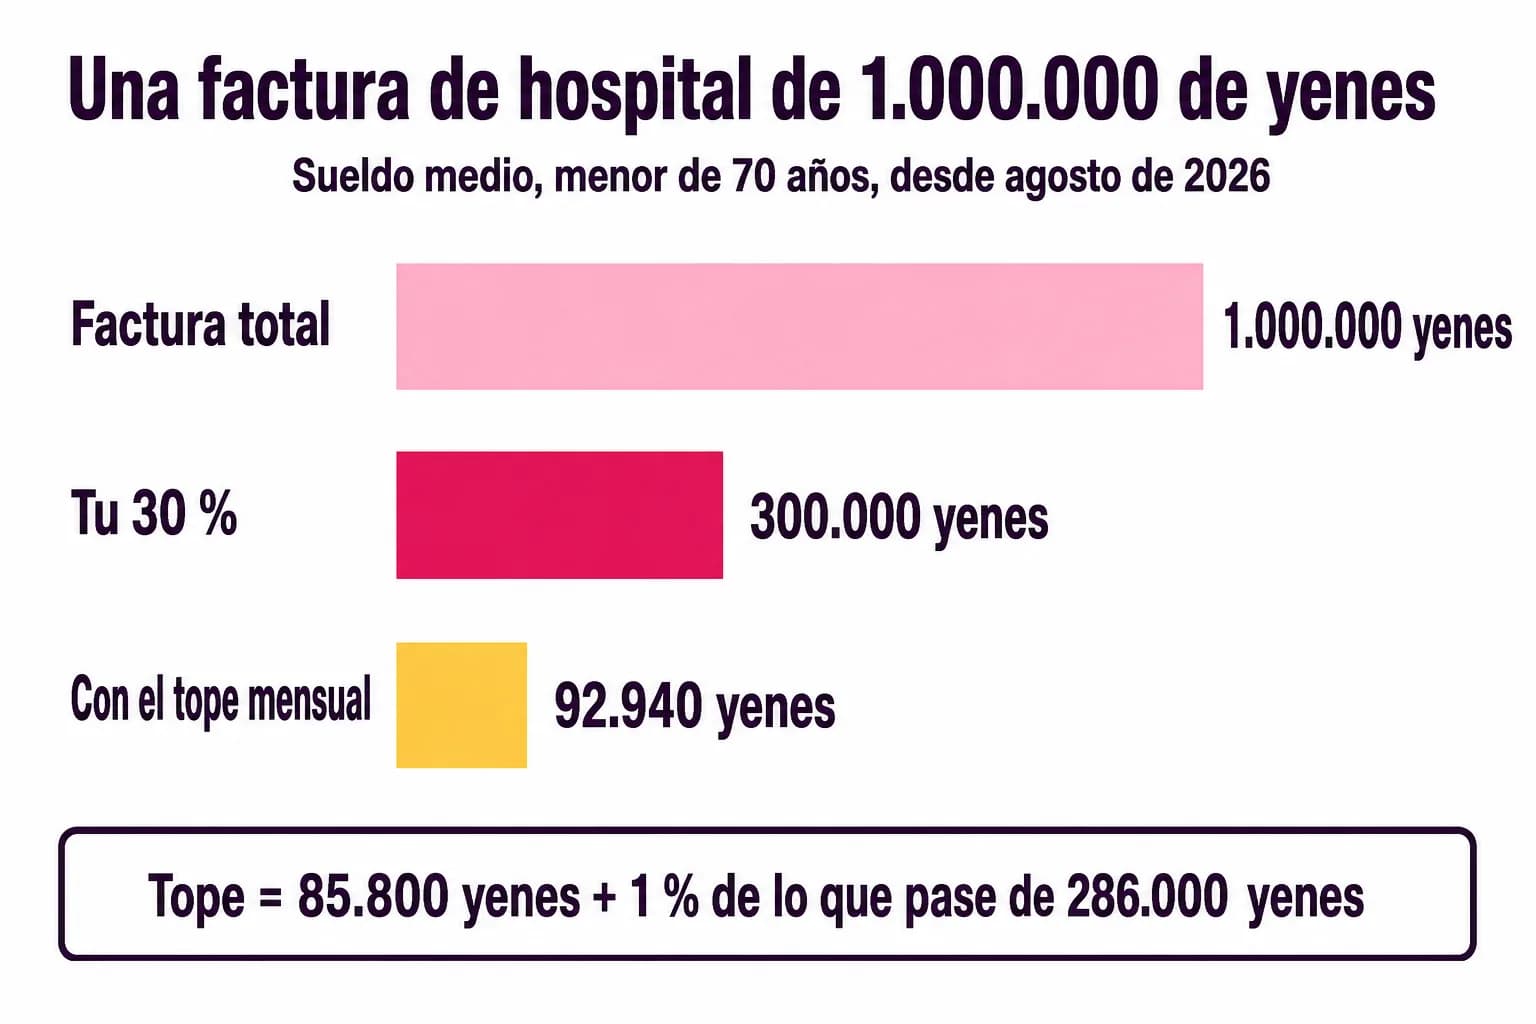
| Sueldo medio, de unos 3,7 a 7,7 millones de yenes al año | 85.800 yenes + 1 % de la factura que pase de 286.000 yenes | 44.400 yenes | 530.000 yenes |
| Ingresos inferiores a ese tramo | 61.500 yenes | 44.400 yenes | 530.000 yenes |
| Hogar exento del impuesto de residencia | 36.900 yenes | 24.600 yenes | 290.000 yenes |
Un ejemplo con sueldo medio: una operación con ingreso que factura 1.000.000 de yenes. Tu 30 % serían 300.000 yenes, pero el tope lo deja en 92.940 yenes (526 €, 581 USD). El cálculo va por mes natural y por centro, y no incluye las comidas ni la habitación individual. Los tramos de ingresos altos tienen topes mayores, y está prevista una segunda revisión en agosto de 2027.
Qué no cubre la sanidad en Japón: parto, dentista estético y habitación individual
- Parto normal: no se trata como enfermedad, así que lo pagas entero. A cambio, el seguro abona una ayuda única de 500.000 yenes por hijo (2.828 €, 3.125 USD), que suele ir directa a la clínica. Una ley promulgada en junio de 2026 prevé cambiar este sistema, pero en noviembre de 2026 sigue vigente la ayuda. Una cesárea o una complicación sí entran en el seguro.
- Dentista: el tratamiento de caries y las extracciones van al 30 %. La ortodoncia estética, los implantes, el blanqueamiento y las coronas de cerámica se pagan aparte, a precio libre.
- Habitación individual: el suplemento por cama lo fija cada hospital y es a tu cargo si la pides tú.
- Chequeos, vacunas voluntarias y cirugía estética: fuera del seguro. Muchas empresas y ayuntamientos ofrecen un chequeo anual por otra vía.
- Repatriación a tu país: el seguro público no la contempla.
Ir al médico en Japón sin hablar japonés: clínicas, hospitales y líneas en español
La atención es buena y el idioma es el obstáculo. Fuera de los hospitales internacionales, pocos médicos atienden en inglés y casi ninguno en español. Estos recursos son gratuitos y estaban activos en noviembre de 2026:
- Himawari, el servicio de información médica del Gobierno Metropolitano de Tokio: 03-5285-8181, todos los días de 9:00 a 20:00, con atención en español, además de inglés, chino, coreano y tailandés. Te indican centros de Tokio que atienden en tu idioma y te explican cómo funciona el sistema.
- AMDA Centro Internacional de Información Médica: 03-6233-9266, de lunes a viernes de 10:00 a 16:00, salvo festivos. Informa sobre centros con atención en otros idiomas y sobre el sistema sanitario. Su web tiene versión en español.
- Buscador de centros médicos de la Oficina Nacional de Turismo (JNTO): filtra por zona, especialidad e idioma, español incluido, y por formas de pago.
En recepción te darán un cuestionario de síntomas. Llévalo preparado en japonés con el traductor del móvil, junto con la lista de tus medicamentos y alergias. La primera vez, entrega tu tarjeta My Number o el certificado de elegibilidad: sin ellos te cobrarán el 100 % y tendrás que reclamar después.
Urgencias en Japón: 119, hospitales de guardia y farmacias
El número de ambulancias y bomberos es el 119, gratuito y disponible las 24 horas. La ambulancia no se cobra, la atención en el hospital sí, con tu 30 %. En Tokio, el Departamento de Bomberos atiende las llamadas al 119 con intérprete en español, además de inglés, chino, coreano y portugués. No eliges el hospital: lo decide el equipo de la ambulancia.
Si dudas entre ir a urgencias o esperar, en Tokio el #7119 te pone con médicos y enfermeros las 24 horas. Por la noche y en festivo, cada zona tiene clínicas y hospitales de guardia, que aplican un suplemento de horario.
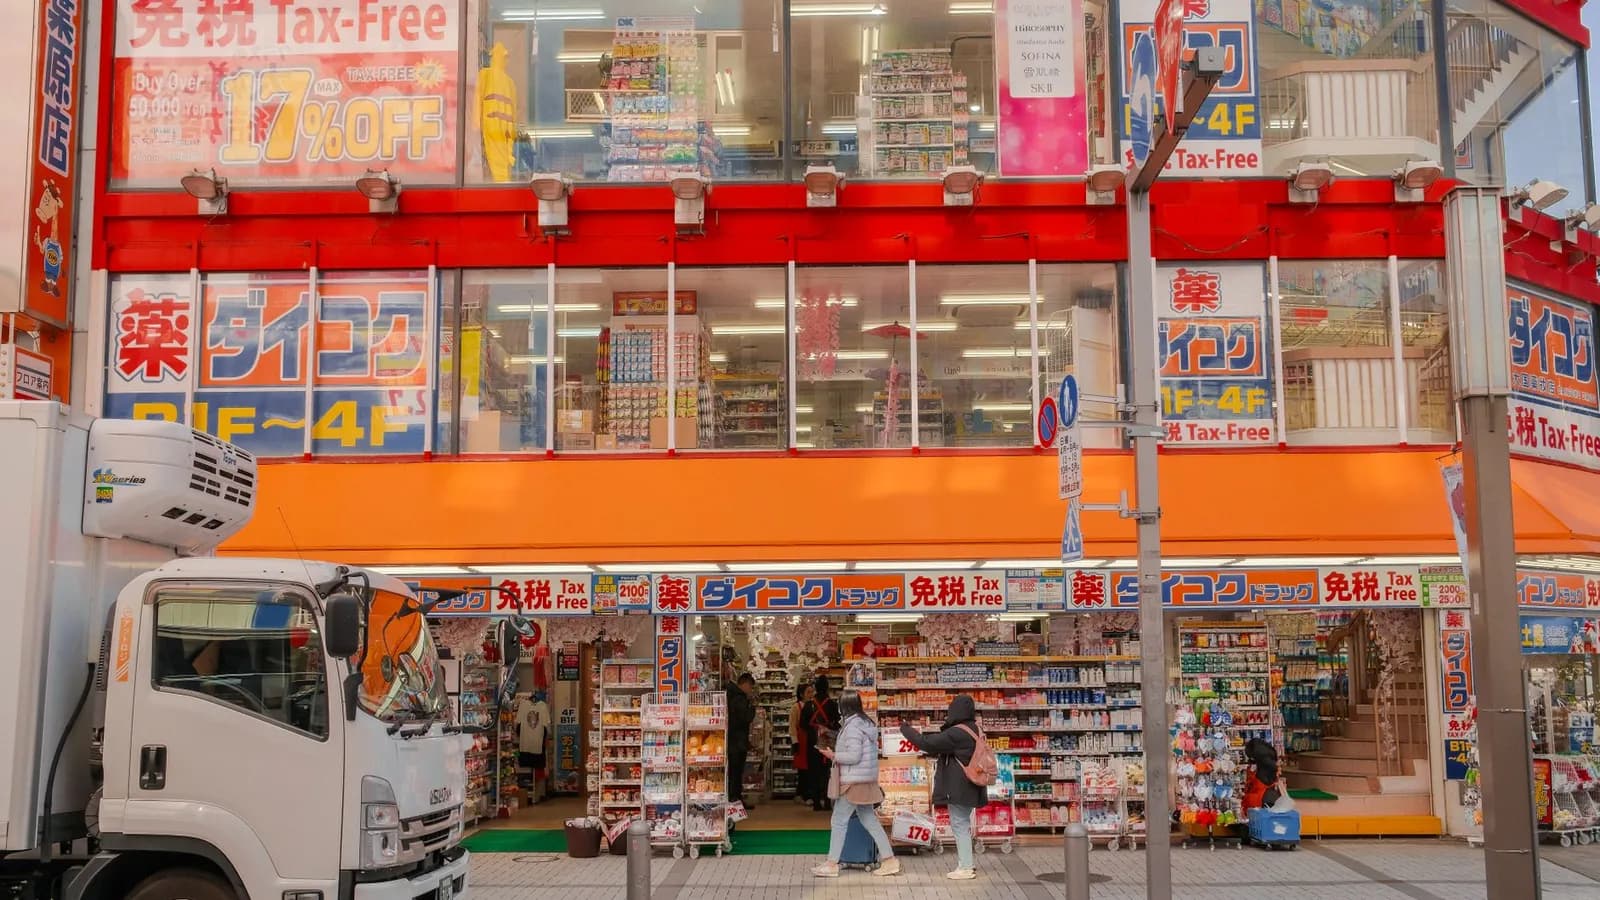
Para los medicamentos hay dos tipos de tienda. La farmacia de recetas (chozai yakkyoku, 調剤薬局) suele estar al lado de la clínica: entregas la receta y pagas el 30 %. La droguería (doraggu sutoa) vende sin receta analgésicos, antigripales y antihistamínicos, a precio libre y sin seguro.
Quién necesita un seguro médico privado en Japón
El seguro público basta para vivir en Japón. El privado responde a casos concretos:
- Estancias de hasta 3 meses: no puedes afiliarte al seguro público y pagas el 100 %. La Oficina Nacional de Turismo cita facturas de 7,5 y 10 millones de yenes en casos graves.
- Visa de nómada digital: dura 6 meses, no da tarjeta de residencia y te deja fuera del seguro público. Inmigración exige una póliza privada con al menos 10 millones de yenes de gastos de tratamiento (56.550 €, 62.500 USD) durante toda la estancia.
- Working holiday y estudiantes, antes de afiliarse: el viaje y los días hasta el empadronamiento no están cubiertos. Algunas embajadas piden además una póliza para dar la visa.
- Complemento del residente: para el 30 % que queda a tu cargo, la habitación individual, la repatriación o la cobertura cuando sales de Japón.
Lo que no existe es la opción de cambiar el seguro público por uno privado. Si eres residente, la cuota pública se paga aunque tengas la mejor póliza internacional.